Métodos práticos para educação financeira infantil incluem cofrinhos, mesadas e contas bancárias
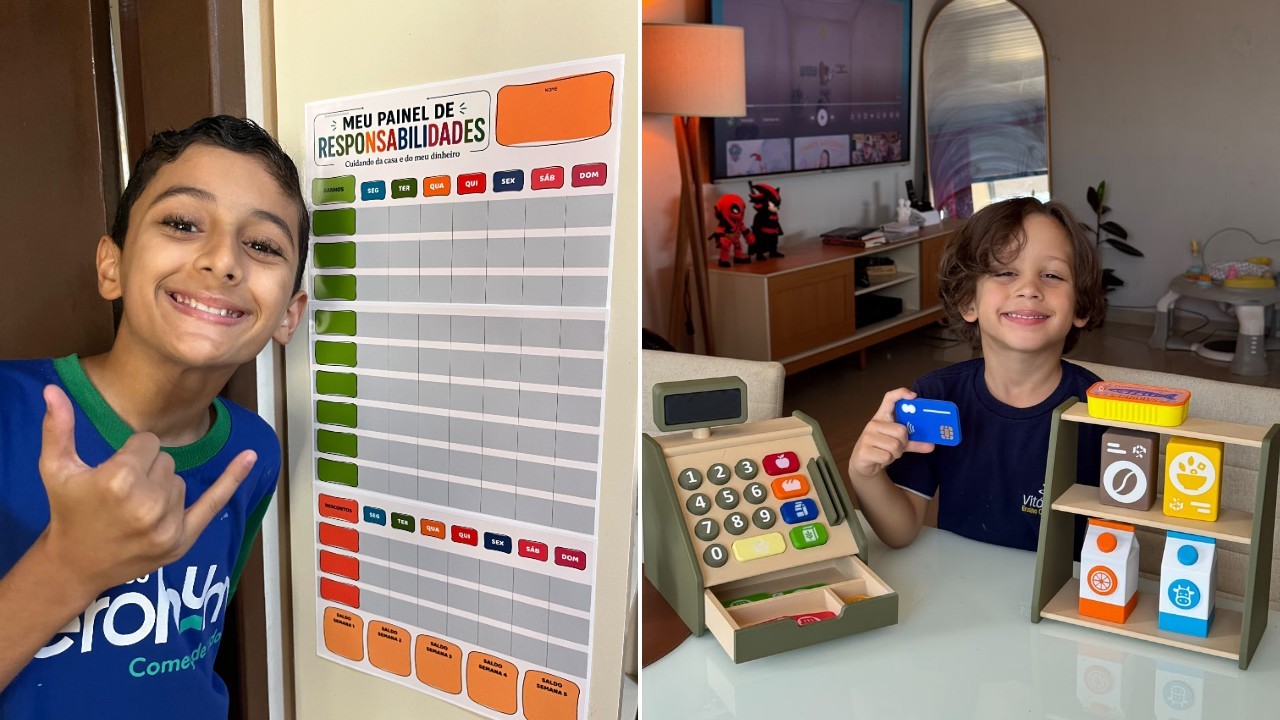
Imagem: g1.globo.com, via imagem de destaque da reportagem.
Dar uma quantia em dinheiro para uma criança fazer compras no supermercado é uma prática adotada por famílias como oportunidade de aprendizado. O bancário Silas Gabriel, por exemplo, entrega R$ 10 ao filho de 5 anos durante essas visitas. A criança observa preços, compara produtos e, ao perceber que um item tem custo elevado, pode desistir da compra e buscar uma alternativa.
Em ambiente doméstico, a mesma família utiliza três cofrinhos para ensinar sobre a destinação do dinheiro: um para gastos imediatos, outro para guardar visando o futuro ou a realização de sonhos, e um terceiro voltado para ajudar outras pessoas. Outro método documentado é um sistema de mesada com regras de bonificação e penalização. A família de Taiana Costa implementou esse sistema para o filho Lucas a partir dos 9 anos, onde atividades específicas rendem ganhos extras e certas situações geram descontos, com um saldo calculado ao final de cada mês. A prática tem como objetivo auxiliar a criança a estabelecer metas de consumo, como economizar para adquirir itens de valor mais alto, demonstrando que a concretização de desejos demanda planejamento.
Uma pesquisa realizada pela Serasa em parceria com a Opinion Box entre 31 de agosto e 15 de setembro de 2026, ouvindo 1.066 pais de filhos de até 18 anos, identificou os temas considerados mais complexos para explicar às crianças. Para 28% dos entrevistados, investimentos são o assunto mais difícil. Dívidas, juros e golpes ou fraudes financeiras foram citados por 21% dos pais cada. O mesmo levantamento indicou que 32% dos pais relataram que seus filhos já efetuaram compras não autorizadas em aplicativos, jogos ou plataformas online; em 60% desses episódios, os valores gastos não ultrapassaram R$ 100.
Bancos passaram a oferecer contas correntes específicas para menores de idade, com funcionalidades como Pix, cartão de débito, mesada programada e opções de investimento, conforme reportagens de outubro de 2026. As condições de uso diferem entre as instituições financeiras. Essas contas são abertas pelos pais ou responsáveis através do aplicativo do banco, ficam vinculadas à conta do adulto e, geralmente, não possuem tarifas de abertura ou manutenção. Os responsáveis têm acesso para acompanhar saldos e extratos, receber notificações de movimentações, definir limites de gasto e programar transferências regulares de mesada. Na maioria das ofertas, não há disponibilidade de cheque especial ou cartão de crédito, o que restringe os gastos da criança ao saldo existente na conta.
Reinaldo Domingos, presidente da DSOP Educação Financeira, declarou que essas contas bancárias funcionam como ferramentas que podem apoiar o aprendizado, permitindo que a criança vivencie situações de escolha, planejamento, consumo e organização financeira, mas não constituem a educação financeira em si. Segundo Domingos, não existe uma idade universal recomendada para a abertura de uma conta, sendo a decisão dependente da maturidade individual da criança e de sua capacidade de compreender o dinheiro e as consequências de suas escolhas. Ele afirmou que a educação financeira pode ter início por volta dos três anos de idade, quando a criança começa a perceber o uso do dinheiro pelos adultos e a manifestar seus próprios desejos de consumo. Domingos também destacou que a participação dos pais, por meio do acompanhamento dos gastos e de conversas sobre escolhas, é fundamental, mas advertiu que um controle excessivo pode prejudicar o desenvolvimento da autonomia financeira da criança.