STF declara inconstitucional cobrança do Funrural por empregadores rurais pessoas físicas até 2017
Imagem: valor.globo.com, via imagem de destaque da reportagem.
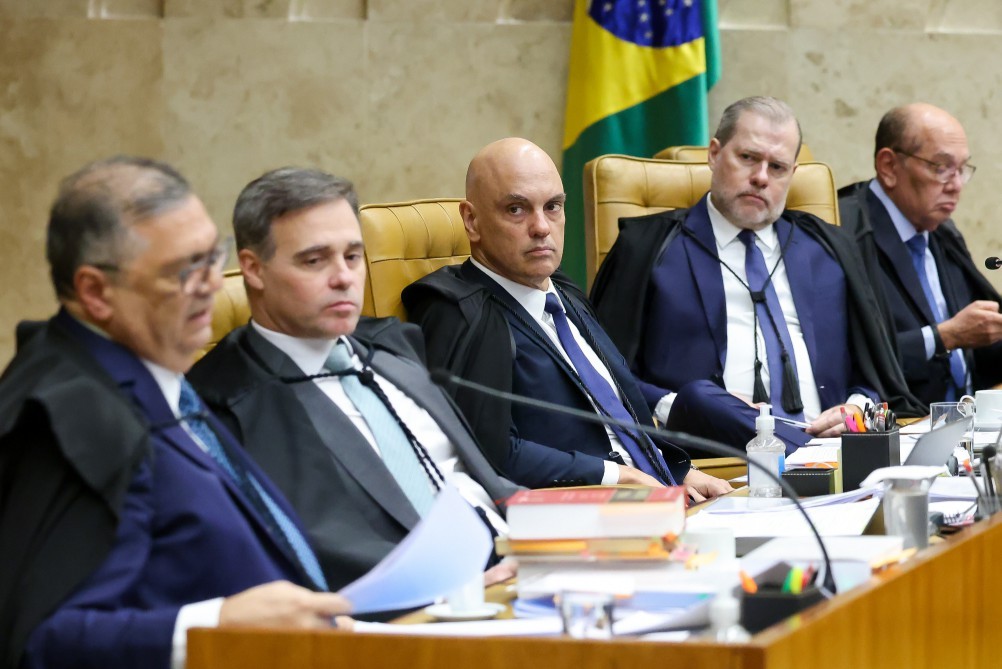
O Plenário do Supremo Tribunal Federal (STF) reverteu, por maioria de votos, seu próprio entendimento de 2022 e declarou inconstitucional a cobrança da contribuição ao Fundo de Assistência ao Trabalhador Rural (Funrural) de empregadores rurais pessoas físicas sobre a receita bruta da comercialização. A decisão, tomada em 15 de outubro de 2026, abrange o período anterior a 1º de janeiro de 2018 e tem impacto fiscal estimado em R$ 17,2 bilhões, conforme o Anexo de Riscos Fiscais da Lei de Diretrizes Orçamentárias.
A mudança no resultado foi definida pela alteração de voto do ministro Dias Toffoli. Durante a sessão, Toffoli reajustou seu posicionamento e passou a reconhecer a inconstitucionalidade formal da contribuição para os anos anteriores a 2018. Em seu voto, que prevaleceu, o ministro argumentou que a Lei 10.256/2001 não estabeleceu todos os elementos necessários para instituir o tributo, como fato gerador, base de cálculo e alíquota, violando o princípio da legalidade tributária. Ele afirmou que a legislação “nasceu capenga”, pois não poderia aproveitar elementos de normas anteriores já declaradas inconstitucionais pelo próprio STF.
A ação direta de inconstitucionalidade foi ajuizada pela Associação Brasileira de Frigoríficos (Abrafrigo). A entidade questionou dispositivos da Lei 8.212/1991, alterada pela Lei 8.540/1992, que instituíram a contribuição previdenciária sobre a receita bruta dos empregadores rurais pessoas físicas. Segundo a Abrafrigo, a legislação estendeu indevidamente essa modalidade de tributação a produtores rurais que possuem empregados, os quais, em sua visão, deveriam contribuir com base na folha de salários. A associação também contestou a obrigação legal imposta aos frigoríficos de recolher a contribuição incidente sobre a produção adquirida de seus fornecedores, na condição de responsáveis tributários.
O voto do ministro Dias Toffoli afastou, para o mesmo período, a responsabilidade desses adquirentes da produção rural pelo recolhimento do tributo. O ministro entendeu que a deficiência na legislação foi sanada apenas com a edição da Lei 13.606/2018, que estabeleceu expressamente uma alíquota de 1,2% sobre a receita bruta e passou a permitir ao produtor rural pessoa física a opção entre contribuir sobre a receita ou sobre a folha de pagamento.
O julgamento teve início no plenário virtual em 2022, quando se configurou um empate: cinco ministros votaram pela constitucionalidade da cobrança e outros cinco pela inconstitucionalidade, com fundamentos diversos. O relator, ministro Gilmar Mendes, votou pela constitucionalidade, ao entender que a Emenda Constitucional 20/1998 passou a autorizar a tributação sobre a receita sem necessidade de lei complementar. Em divergência, o ministro Edson Fachin considerou a cobrança inconstitucional, pois a base de cálculo da receita bruta é reservada aos segurados especiais, e sua extensão a empregadores rurais violaria a Constituição. O ministro Marco Aurélio também votou pela inconstitucionalidade, mas por um fundamento distinto: a Lei 10.256/2001 não teria estabelecido adequadamente a base de cálculo da contribuição.
Sobre os efeitos da decisão, o plenário decidiu, por maioria, não adotar naquela sessão a modulação dos efeitos, deixando a possibilidade de examinar a questão em momento futuro.